财政部就会计数智化征求意见:企业如何对照“业·财·票·税·档”做差距评估
财政部近日发布《关于征求〈财政部关于加快推进会计数智化工作的指导意见(征求意见稿)〉的函》(财办会〔2026〕32号),就《财政部关于加快推进会计数智化工作的指导意见(征求意见稿)》公开征求意见,意见反馈截止时间为2026年10月20日。
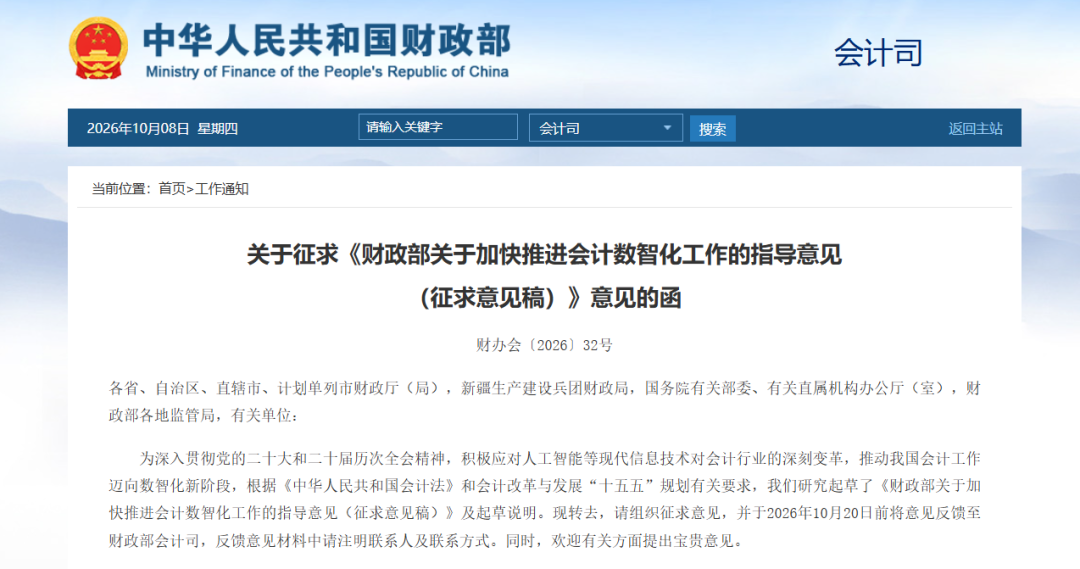
这次征求意见稿释放了哪些方向
相比2009年财会〔2009〕6号文件中提出的会计信息化要求,此次征求意见稿更突出“数智化”导向,重点不是简单把纸质凭证电子化,而是推动会计数据标准统一、流程自动贯通、内控嵌入系统、AI应用可治理。
主要方向包括:
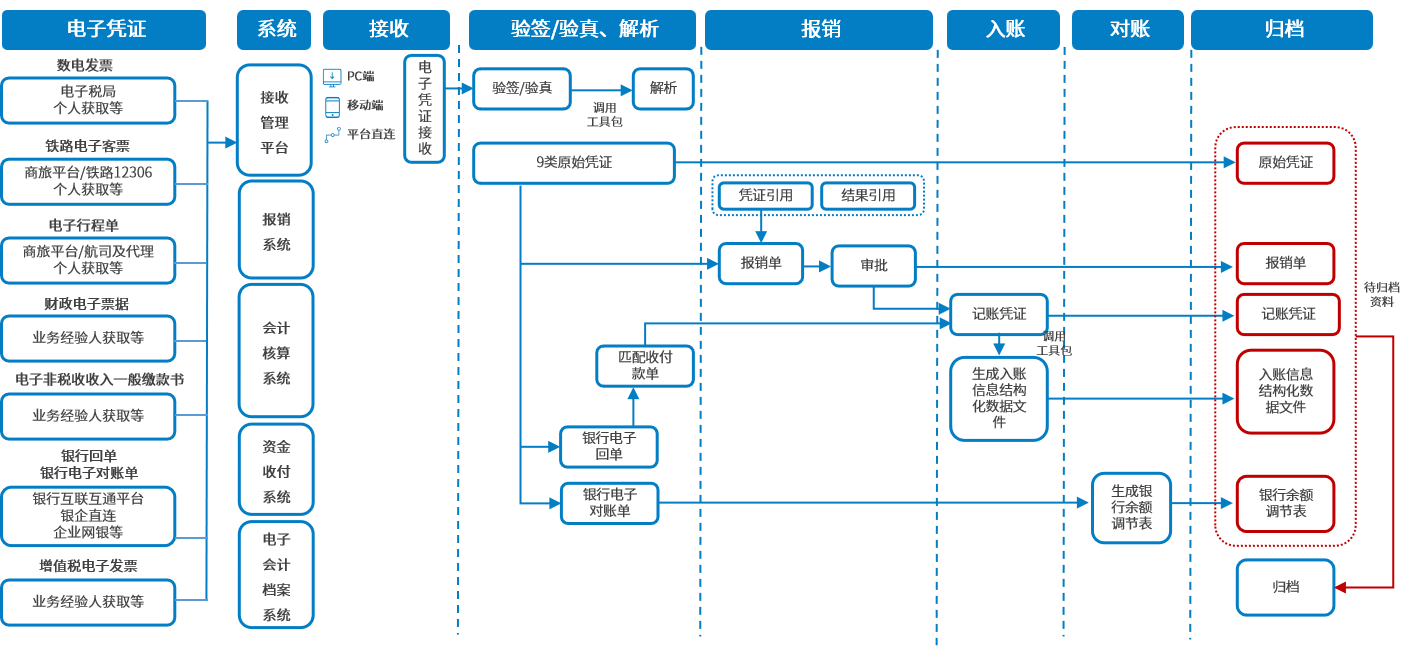
电子凭证全流程自动化:推动电子凭证接收、报销、入账、归档全流程无纸化处理,并探索规范电子会计档案单套制管理。
业财数据同源贯通:统一业务与财务数据标准,推动财务系统与业务系统深度集成。
内控规则嵌入流程:对重点业务和关键风险领域开展实时监测、智能预警和穿透式监管。
AI应用建立治理机制:建立会计人工智能应用清单和风险分级管理,做到数据来源、模型版本、输出结果、人工复核和审批信息可追溯。
支持多准则、多币种核算:面向大型企业集团和跨境经营场景,提升合并报表与境外合规管理能力。
探索释放会计数据价值:提出建立会计主数据标准体系,探索数据产权登记凭证支撑数据资产入表,推动财务共享服务中心向数据中心升级。
企业自查:先看这5个环节
如果企业已有OA、ERP、财务、税务、档案等多套系统,建议先按以下维度做一次差距梳理:
| 自查方向 | 关键问题 | 常见风险 |
|---|---|---|
| 电子凭证 | 发票、回单、票据能否自动采集、验真、解析、入账 | 仍依赖人工录入,凭证与业务单据脱节 |
| 电子档案 | 是否具备四性检测、元数据留存、全程留痕能力 | 仅把PDF存入网盘,难以满足审计追溯 |
| 业财集成 | 业务单据、合同、发票、凭证、档案能否关联 | 系统间靠Excel导出导入,口径不一致 |
| 内控合规 | 预算、票税、资金、合同控制是否前置到流程节点 | 事后补审,风险发现滞后 |
| AI治理 | 自动制证、智能审核是否有版本、日志和人工复核 | 自动化程度高,但责任边界不清 |
这里要提醒一点:电子会计档案不是“存个文件”就够了。合规归档通常需要保存结构化数据原件、元数据、电子签名、时间戳和操作日志,并满足真实性、完整性、可用性、安全性等要求。能否实现单套归档,还要结合单位档案管理制度、系统能力和审计要求综合判断。
泛微“业·财·票·税·档”方案能对应哪些能力
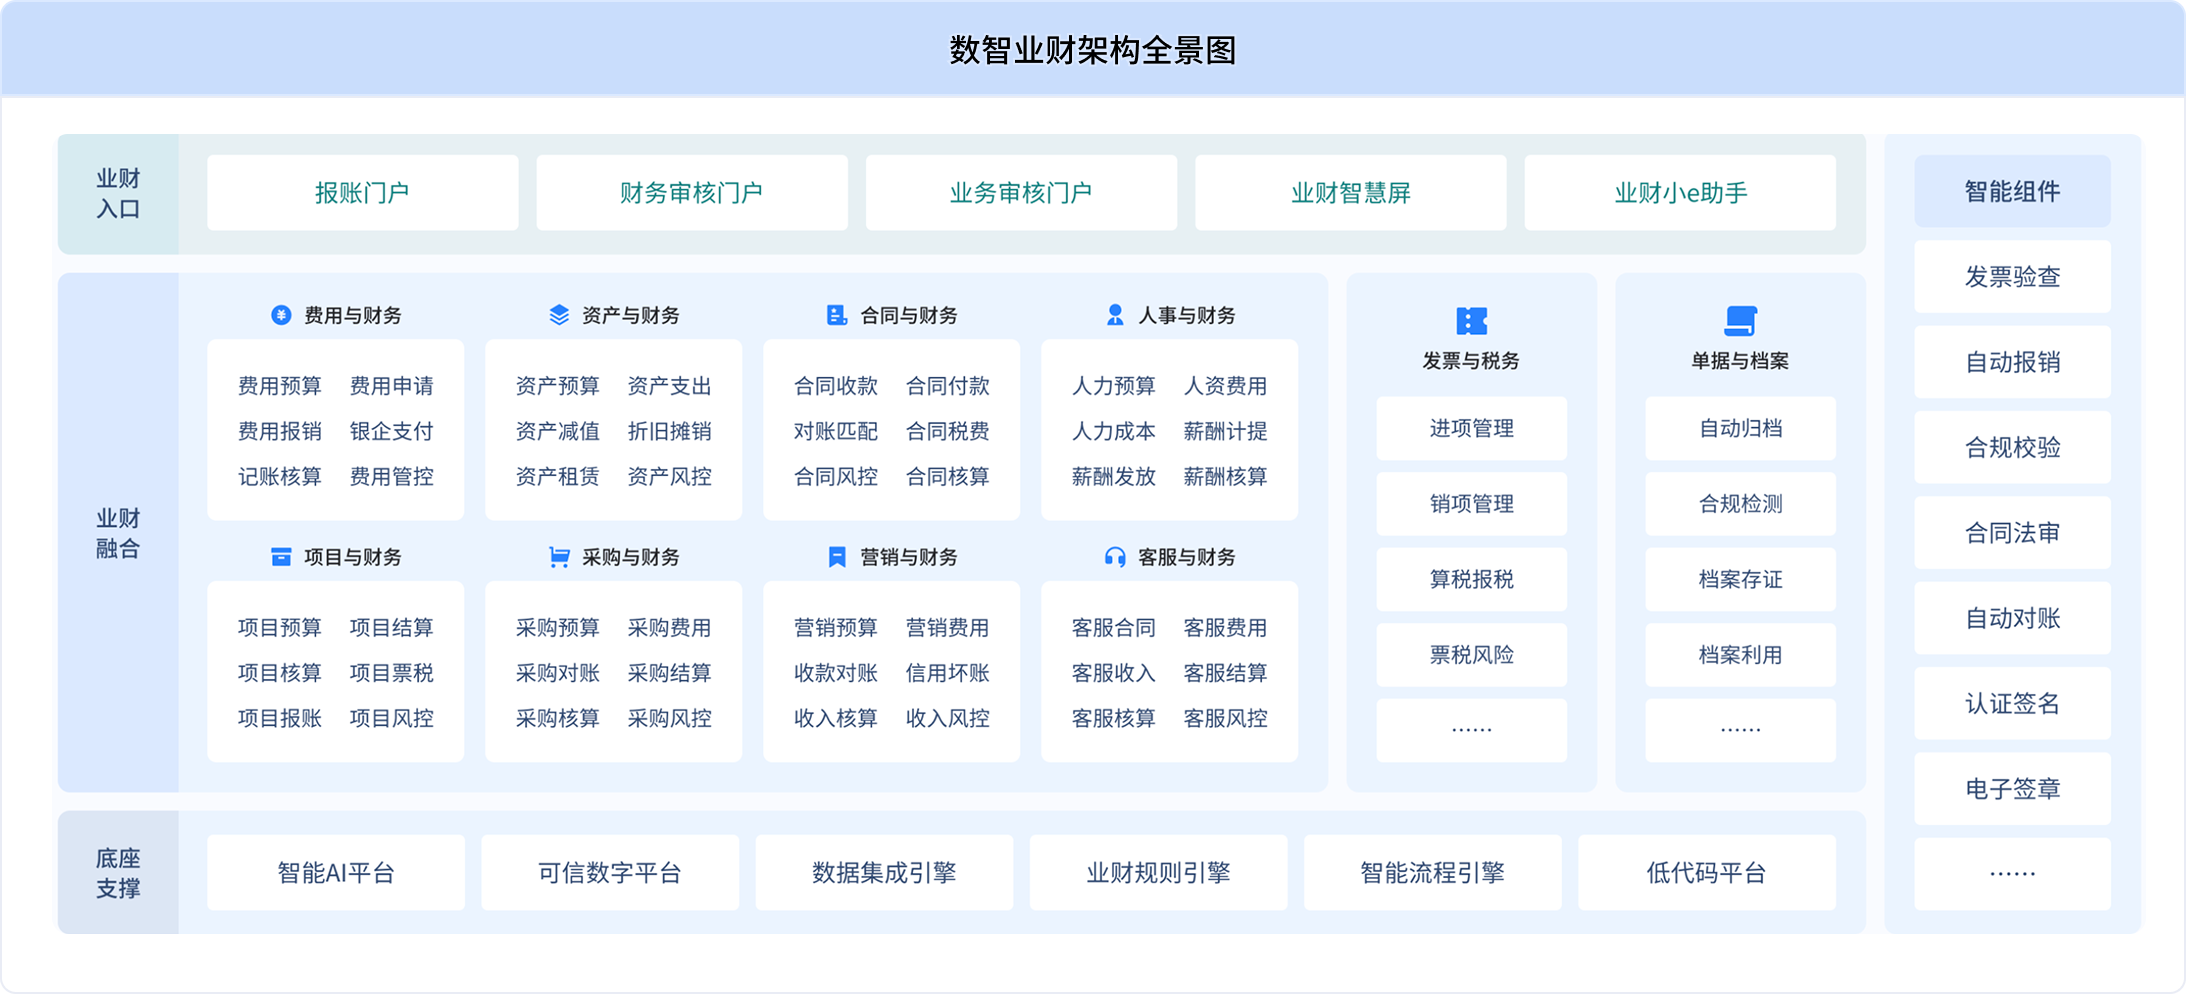
泛微在2025年12月发布了基于AI驱动的“业·财·票·税·档”一体化业财融合解决方案,其数智业财平台融合了智能AI、数字可信、规则引擎、会计引擎、流程引擎和低代码等技术底座。
从公开资料看,相关能力主要包括:
电子凭证全链路处理:覆盖接收、验签、验真、解析、查重、报销、入账、归档,支持数电发票、银行回单等场景。
电子会计档案单套归档支持:文书定电子会计档案系统支持自动采集、自动关联、四性检测、电子签名、多维检索和全生命周期管理。泛微自身实践已通过上海市档案局电子会计档案试点验收,但其他单位是否具备单套归档条件,仍需结合自身制度和系统配置评估。
业财一体化场景:覆盖营销、合同、项目、采购、报销、资产、人事、档案等场景,推动业务单据、发票、资金、凭证和档案自动关联。
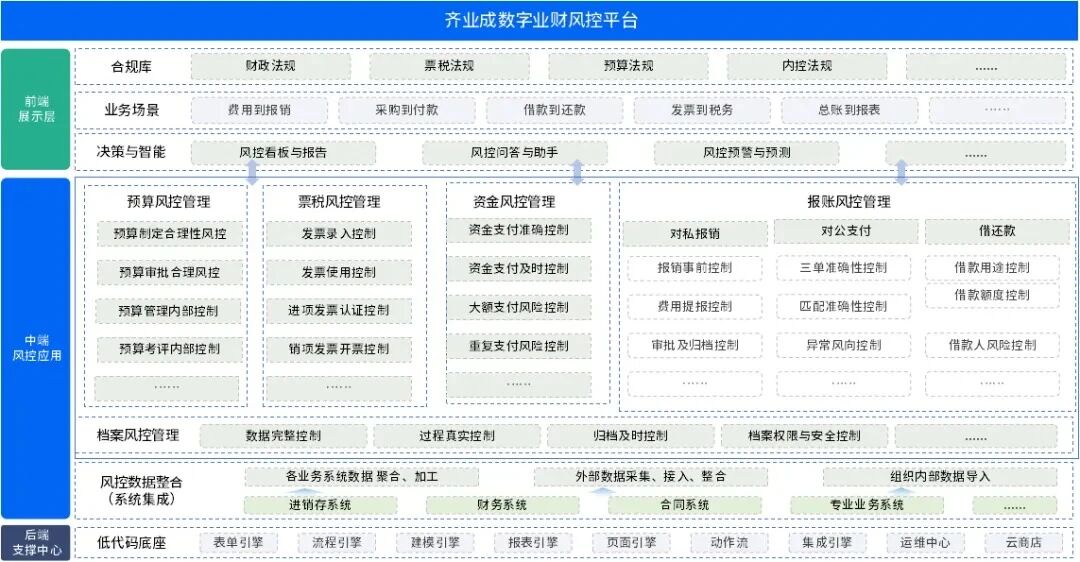
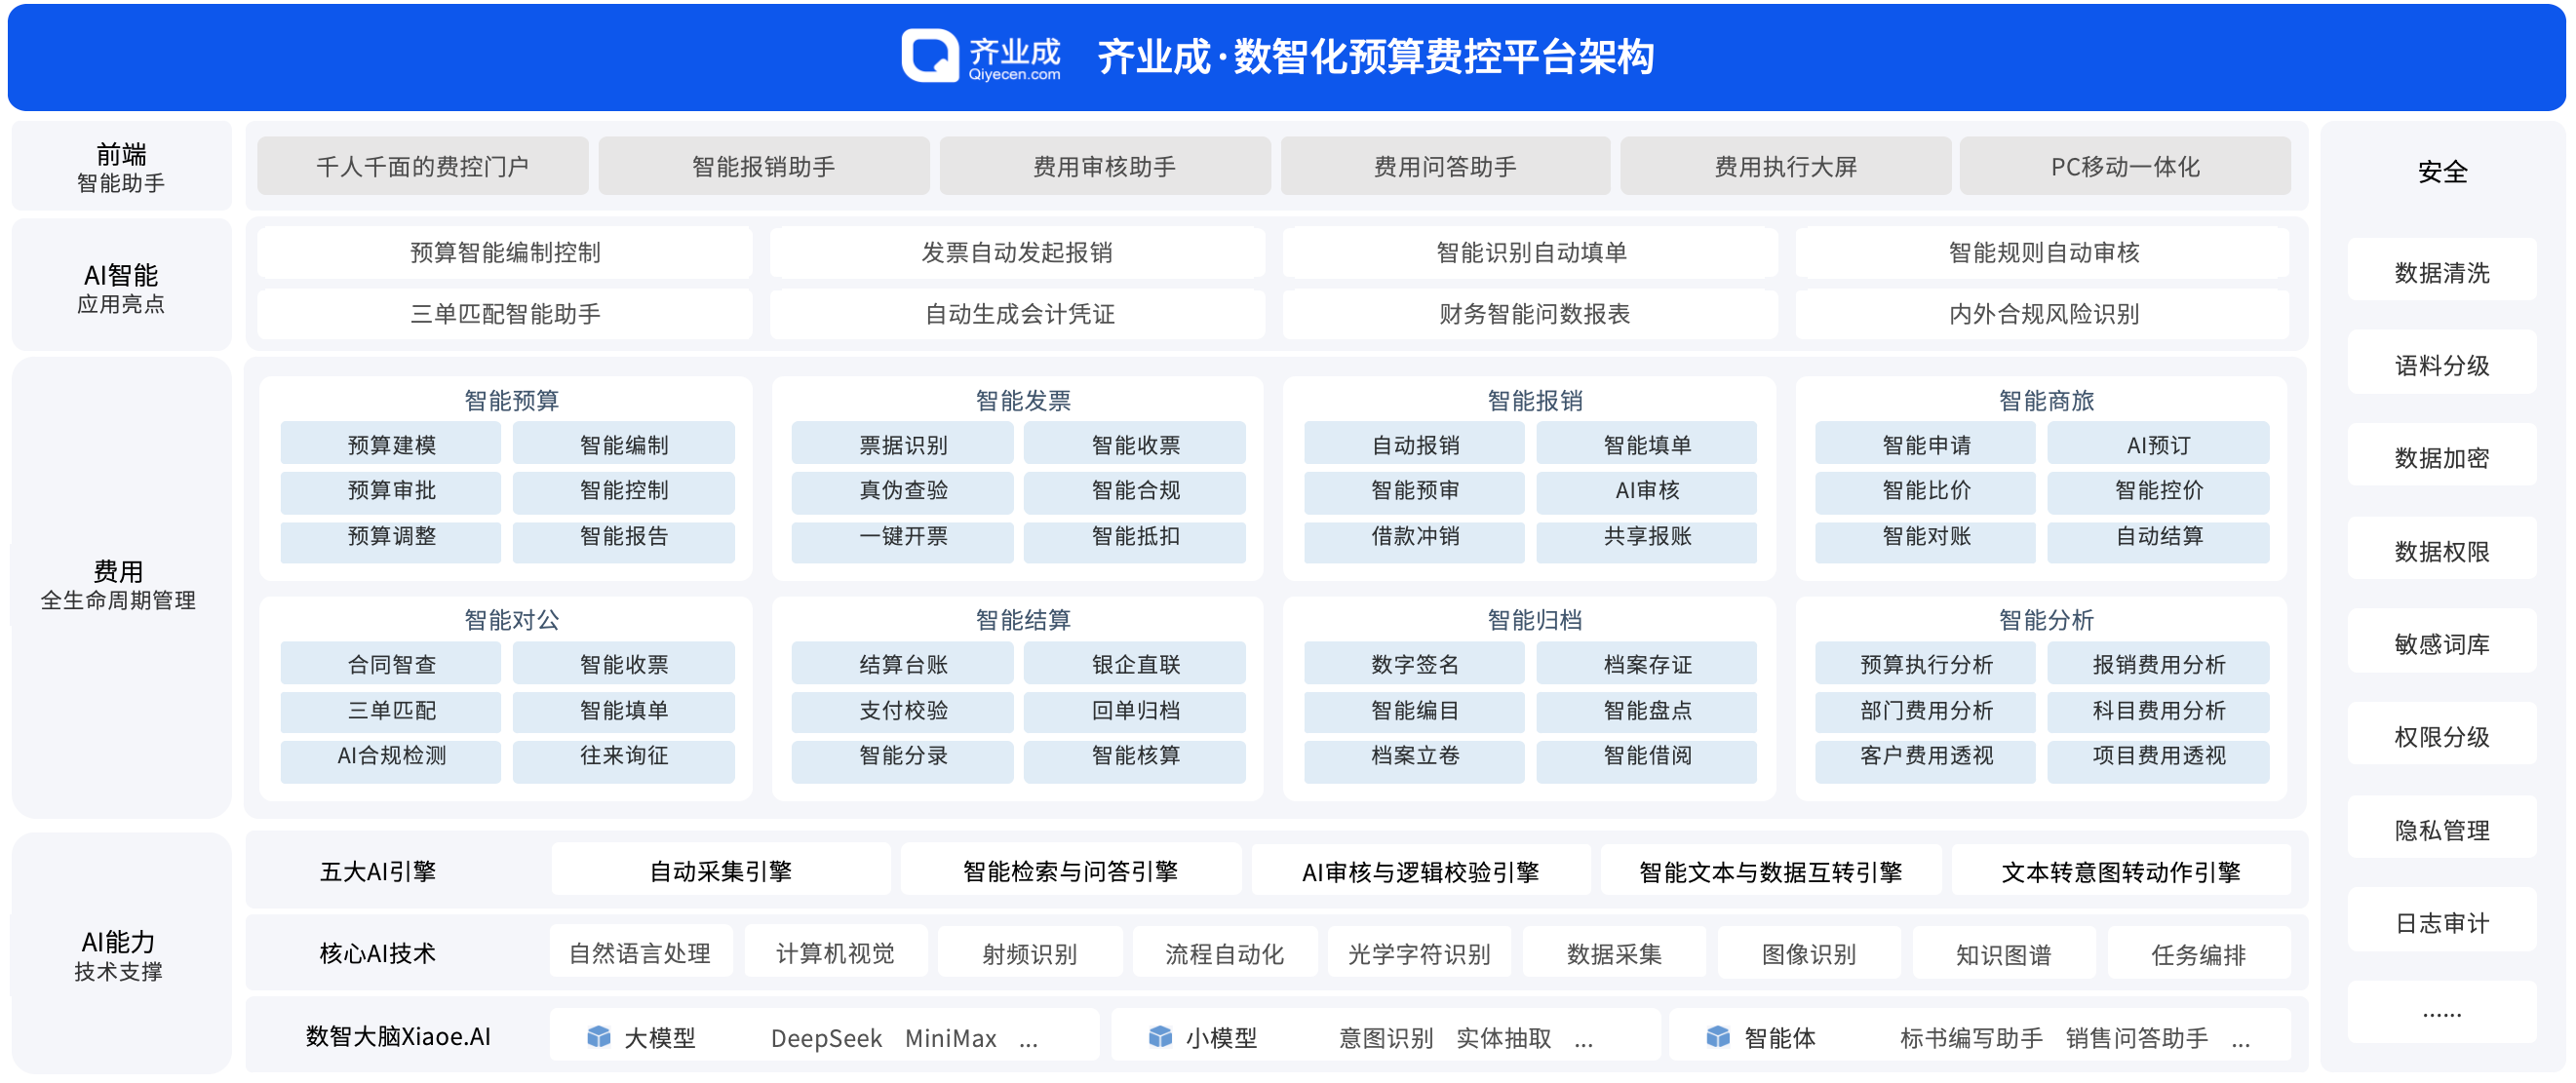
内控与风控合规:齐业成费控与风控方案覆盖预算、票税、资金、报账、档案等场景,支持将控制规则嵌入流程。
AI财务应用:提供智能报销、智能票审、智能审核、智能预算、智能核算、智能问数等场景,并强调Agent身份管控、日志留存和审批留痕。
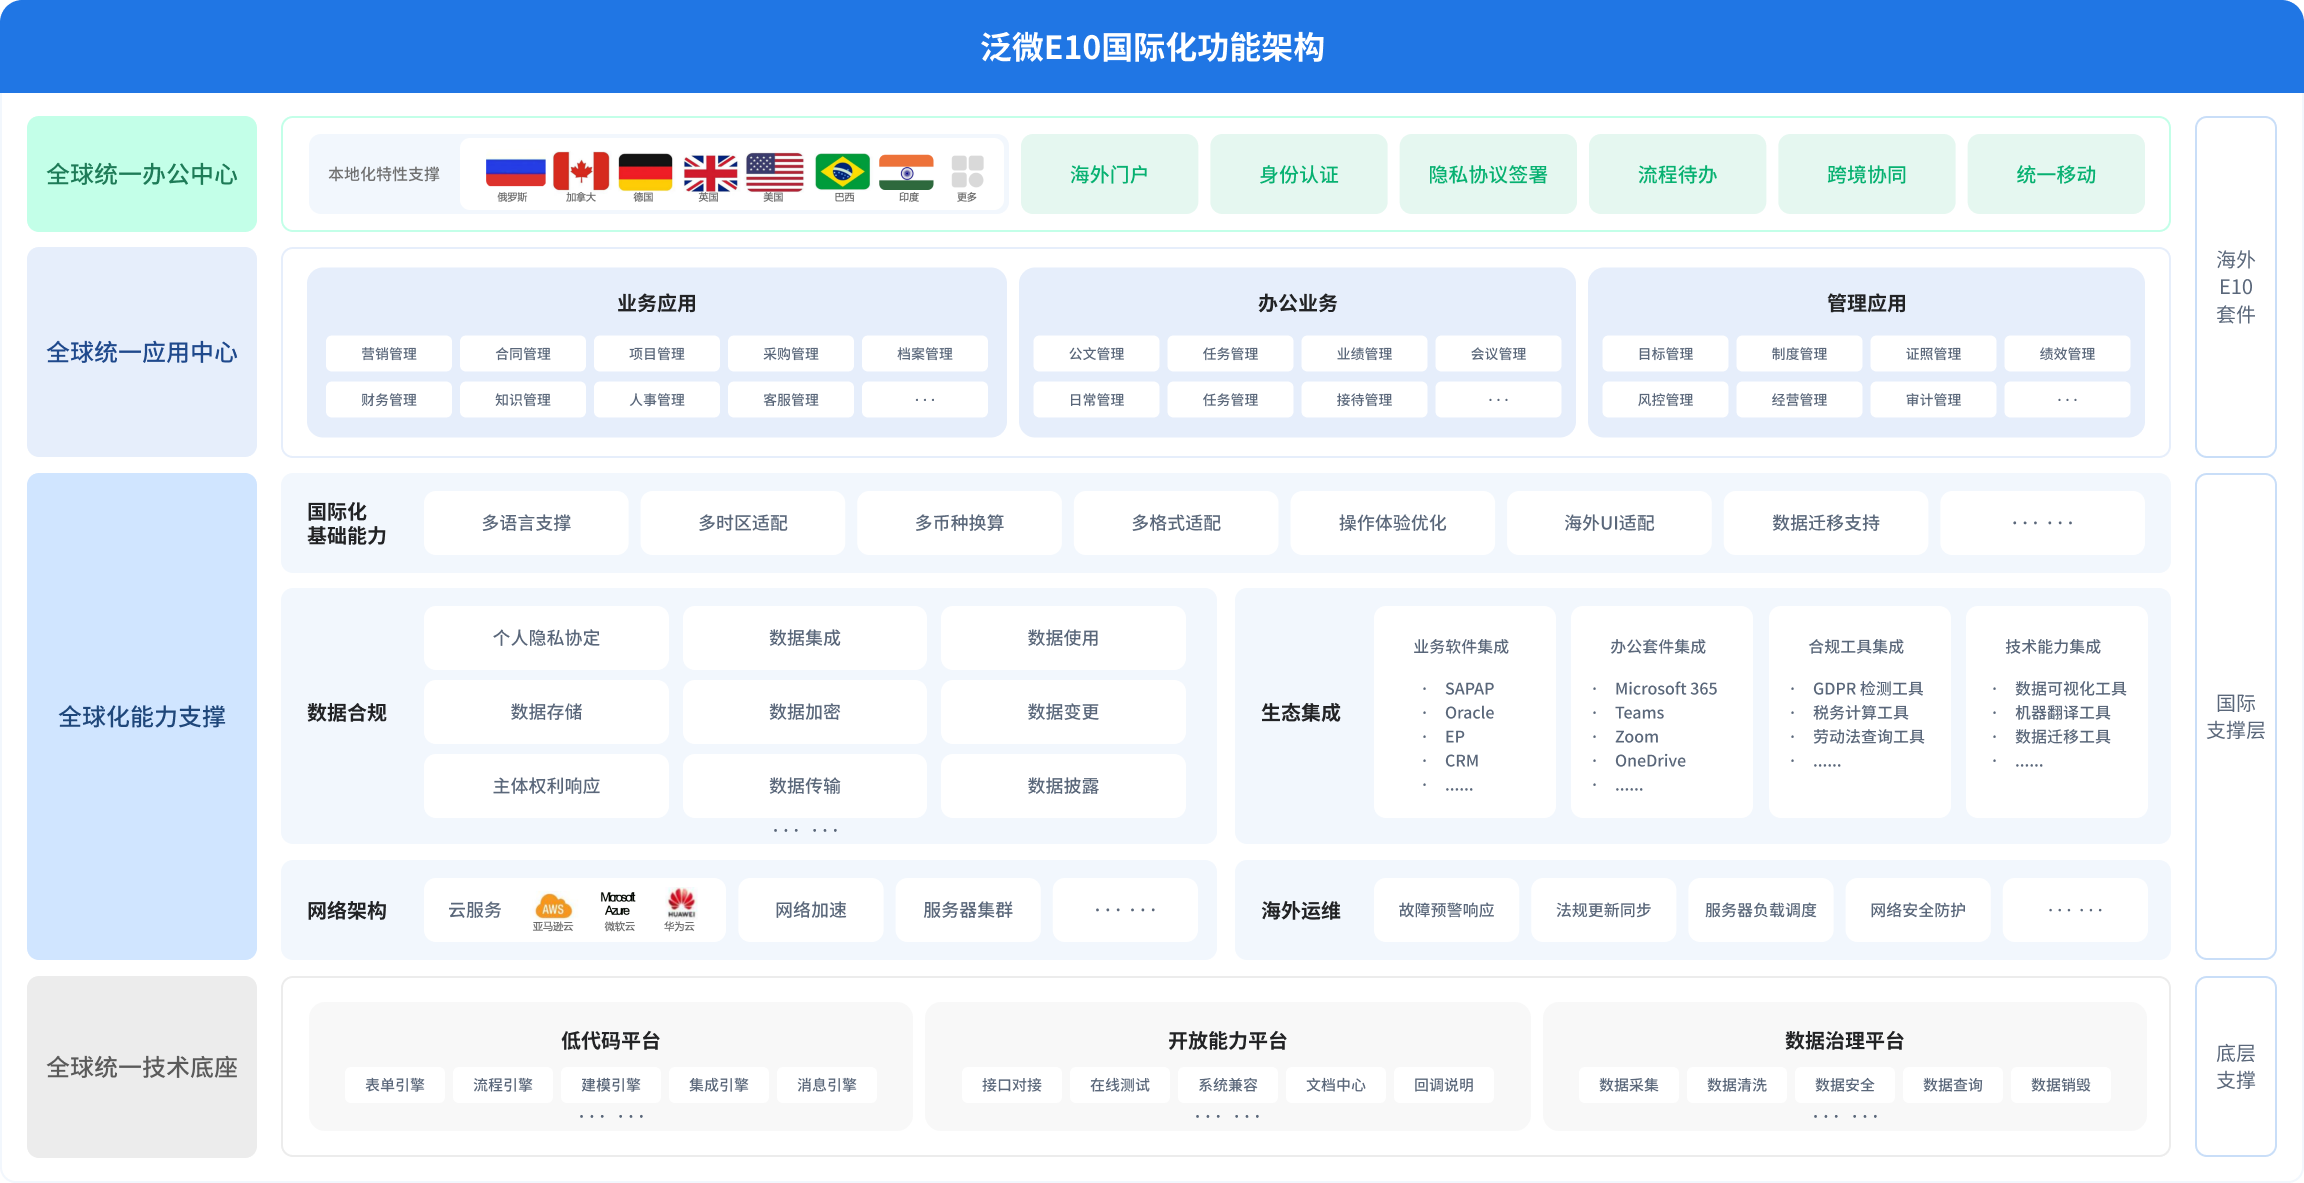
多币种与跨境支持:支持多语言、多币种、多时区和汇率自动换算,适合有海外经营需求的集团企业。
需要客观说明:上述内容来自厂商公开资料和行业报道,具体功能、实施路径和合规效果会因企业现有系统、数据质量、权限设计、档案制度和审计要求而不同。厂商方案可以作为参考,但不等于企业采购后就能自动满足所有监管要求。
选型和落地建议
企业在评估这类方案时,建议重点看五点:
集成是否闭环:OA、ERP、财务、税务、银企直连、档案之间能否自动流转,而不是靠人工导出导入。
数据口径是否统一:业务单据、合同、发票、凭证、档案能否通过统一主数据关联。
档案是否可审计:能否做到四性检测、全程留痕、可验可查、可追溯。
AI是否有边界:自动处理可以提升效率,但会计政策选择、重大估计、异常交易判断仍需人工复核。
厂商能力是否可交付:产品功能只是起点,实施路径、历史数据迁移、权限控制、变更管理和运维能力同样重要。
总体来看,这份征求意见稿把会计数智化的方向讲得更清楚了:标准统一、安全可控、智能高效、全程可追溯。更稳妥的做法是,先梳理现有凭证链路、业财集成、内控规则和档案管理现状,再结合泛微等厂商方案做差距评估,分阶段推进。
18136693717
邮箱:yingluo_0429@qq.com
相关内容
同分类文章
AI从“陪你聊天”到“替你干活”:农业担保公司数智化,让智能体长在业务里
最近AI圈已经从“大模型”变成了“智能体”。
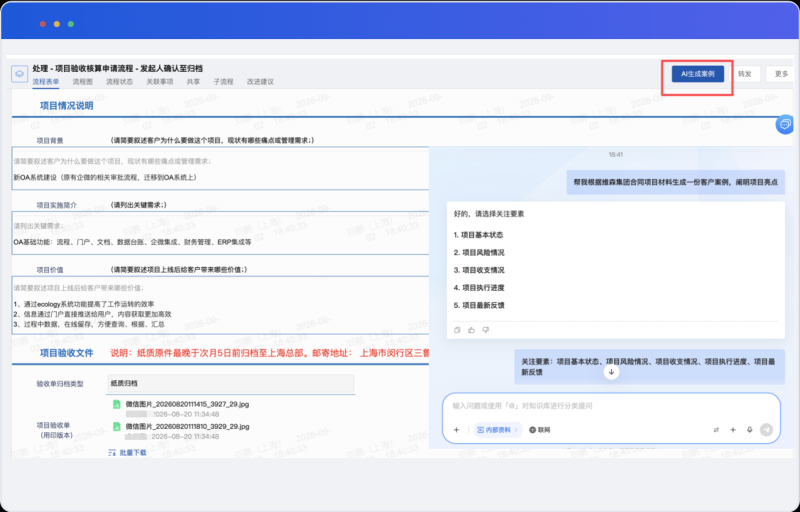
为什么你的企业AI总给过期答案?知识库治理比大模型更重要
大模型接进来了,员工兴致勃勃去问"咱们差旅报销标准是多少",结果AI要么一本正经胡说八道,要么甩出来一份两年前的旧制度。最后结论很统一——"这AI不太行"。但说实话,真不是AI不行