AI从“陪你聊天”到“替你干活”:农业担保公司数智化,让智能体长在业务里
最近AI圈已经从“大模型”变成了“智能体”。
OpenAI发布常驻式智能体Dot,能跨应用持续跟进任务;2026世界人工智能大会上,“智能体从对话走向执行”成为高频话题;10月中旬的2026人工智能产业大会也再次强调,AI要从演示走向真实场景落地。
对农业担保机构来说,AI已经不是“要不要上”的问题,而是怎么上才安全、怎么上才真正长在业务里。
农担机构服务的是县域、乡镇的新型农业经营主体,单笔金额小、笔数多、分布广,既要完成政策性任务,又要守住风险底线。这样的业务特点,决定了AI不能只停留在“会聊天”,更要能进入办公、管理、评审、风控、决策和组织沉淀的完整链条。
泛微为农担企业设计的数智化方案,正是沿着这个思路展开:通过统一入口“小e”,把办公管理与担保业务放在同一个协同底座上,再由私有化部署的AI中枢把规则和数据变成可生长的智能体,形成会答、会写、会办、会审、会判、会决策、会沉淀七类能力。
一个入口,让AI长在业务里
很多单位上AI,最怕员工要换系统、换入口、重新学。泛微方案里,员工仍然从“小e”进入,找人、办事、问知识、查进度、发起审批,都可以在同一个对话框里完成。
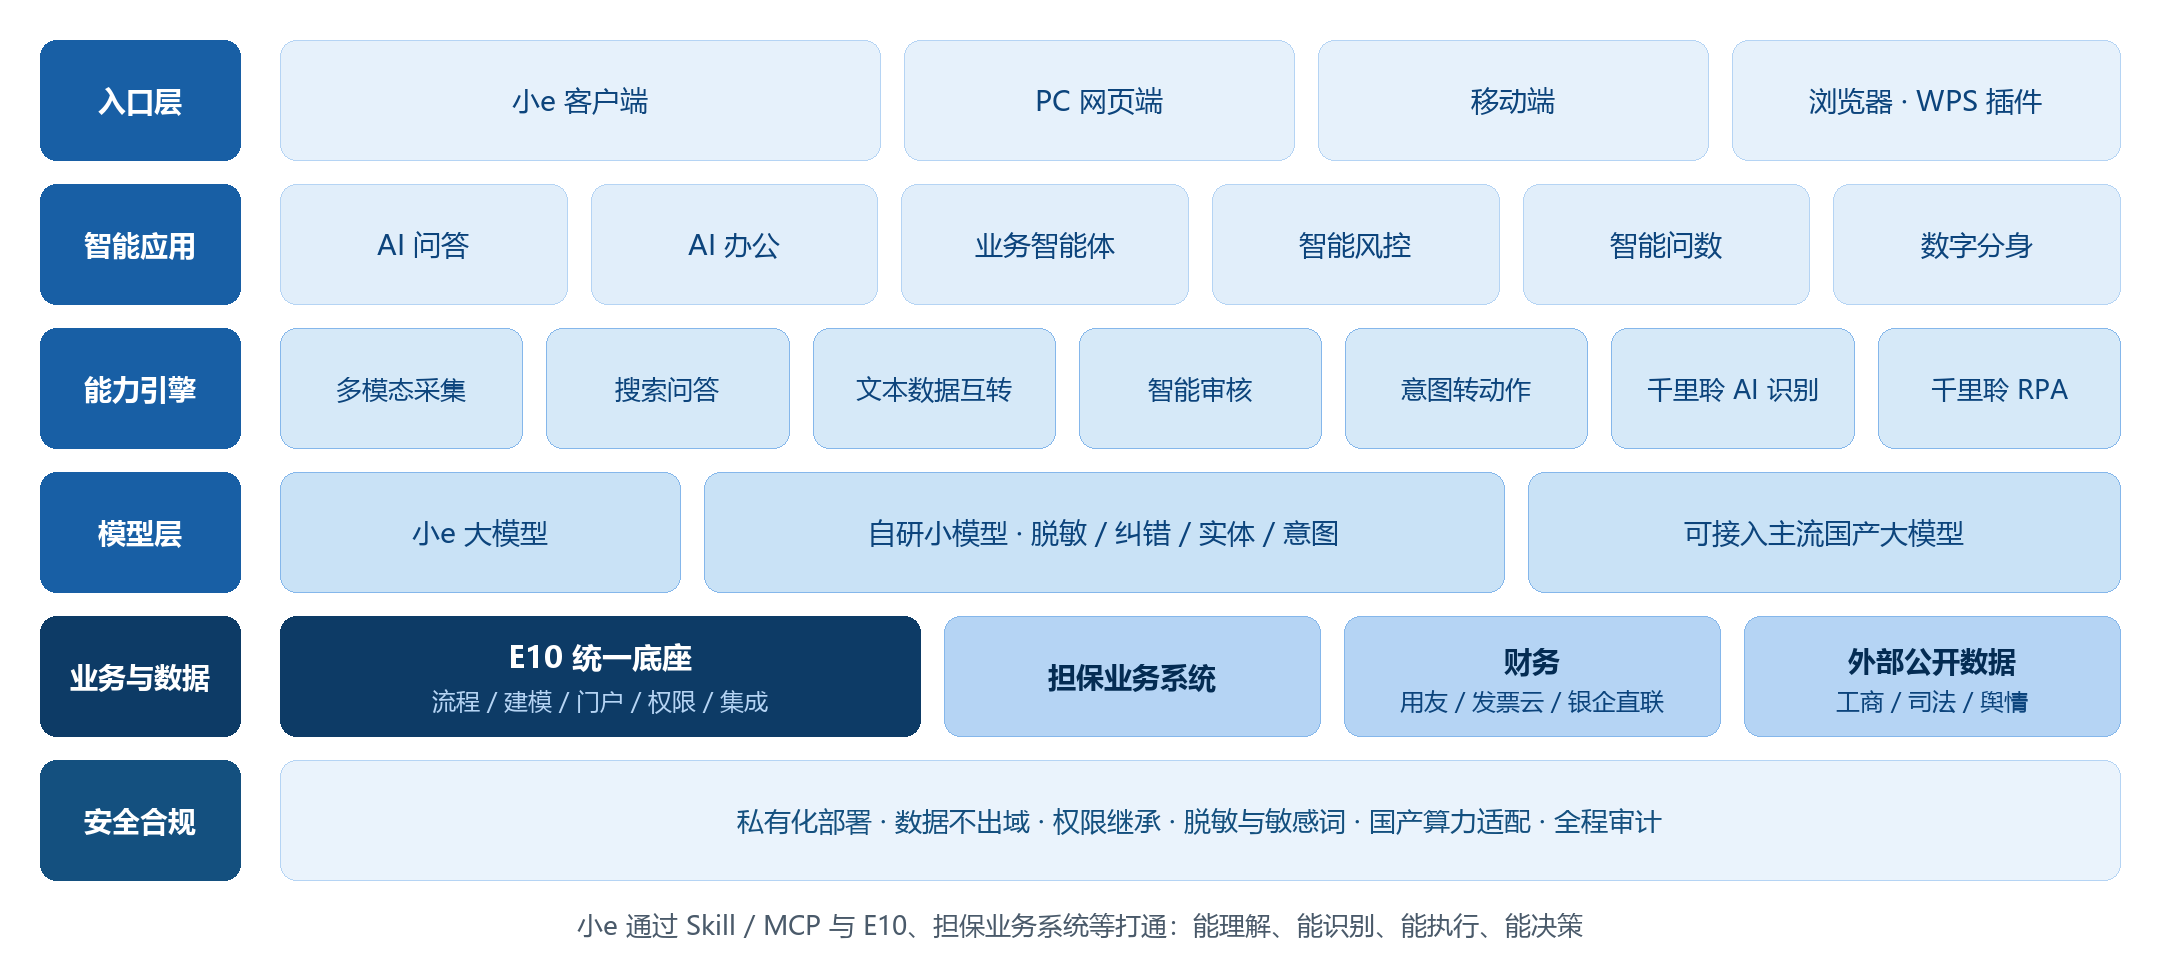
这背后不是简单接了一个问答机器人,而是把担保业务系统、财务系统、银行系统、电子签章、外部公众号、制度知识库和流程规则打通,让AI能在真实业务数据上工作。
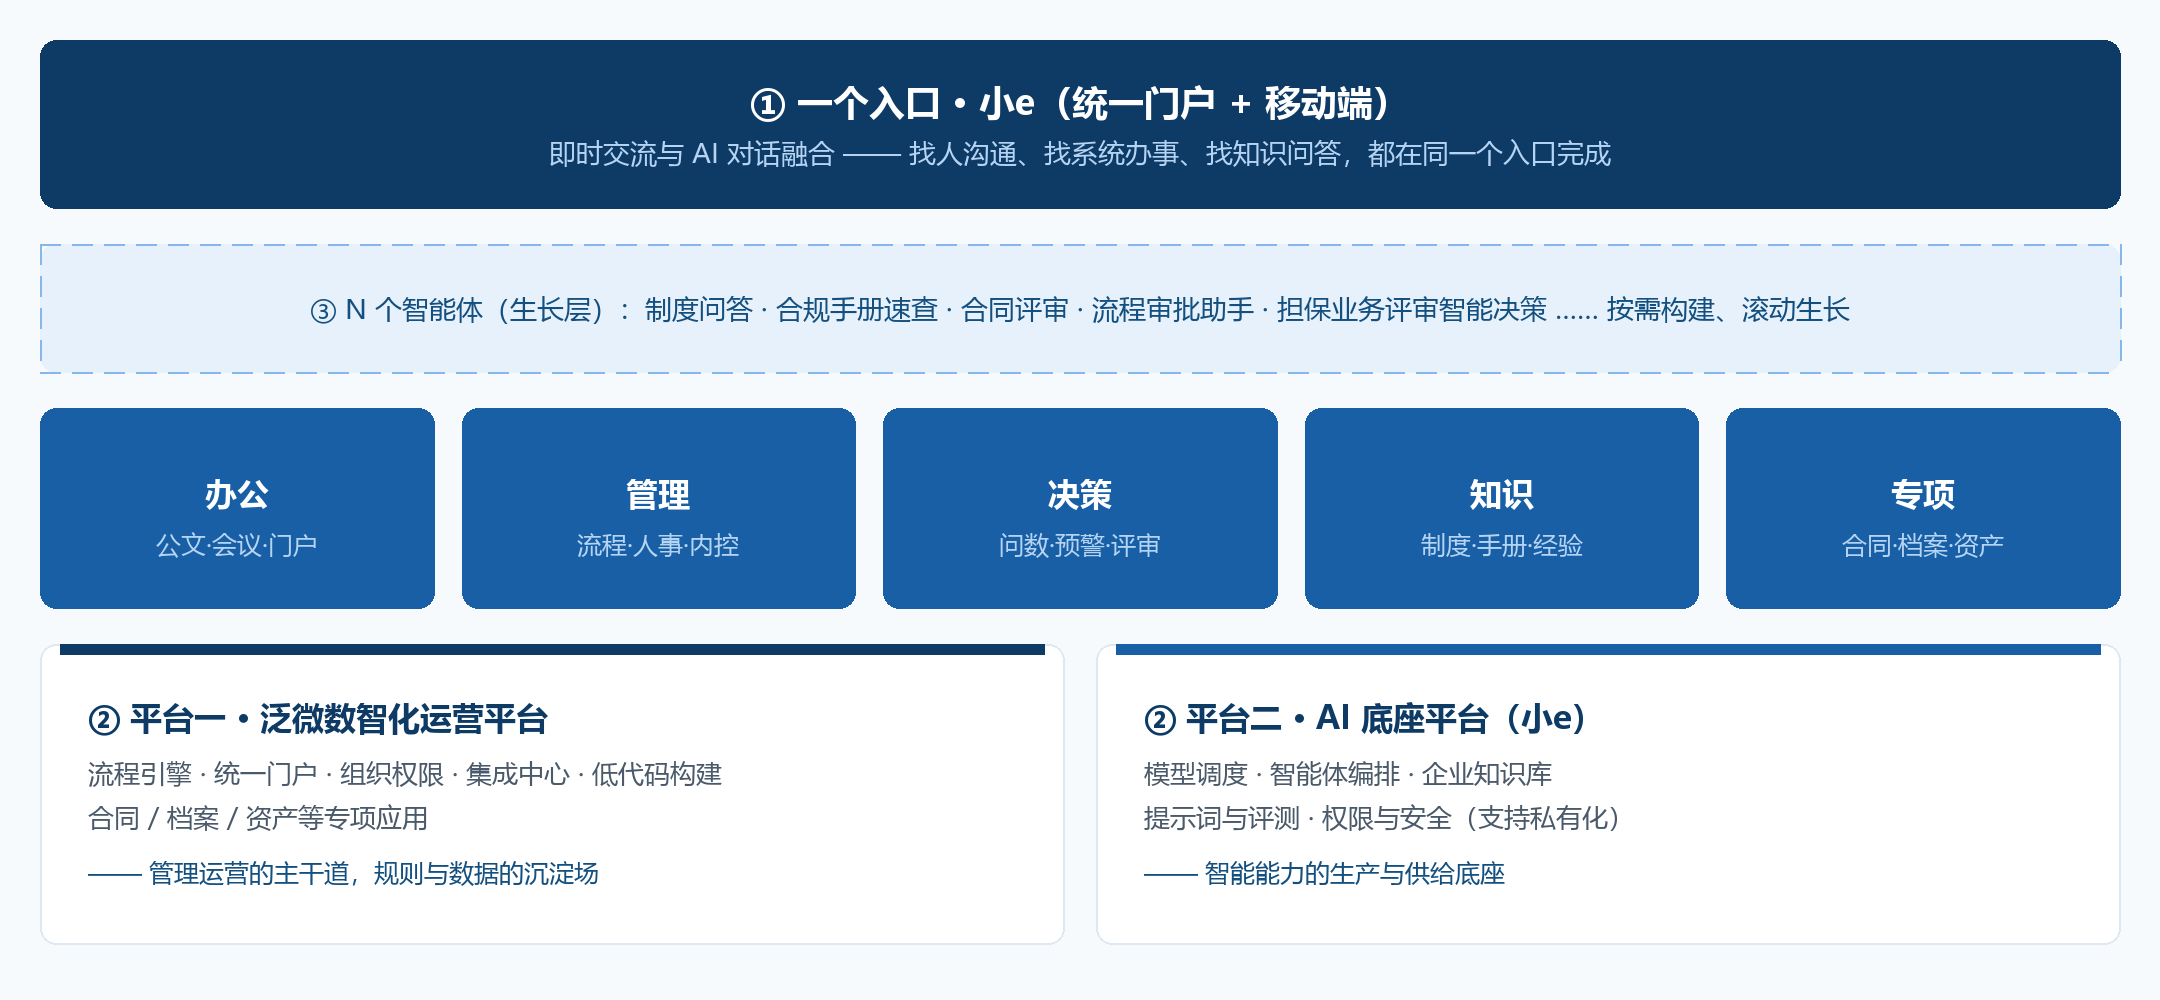 AI在农担企业可落地的使用场景
会答:制度、产品、流程随问随答
农担机构制度多、产品多、流程细,新员工上手慢,业务口径也容易不一致。
AI嵌入后,员工可以用自然语言提问。比如:
“某类合作社能不能申请这款担保产品?”
“保后检查报告需要哪些材料?”
“我要办合同用印,走哪条流程?”
“某个项目现在到哪个节点了?”
系统会基于企业知识库检索作答,答案附带原文出处和版本来源,避免“凭印象回答”。如果项目停留在某个节点超时,还能高亮提示并支持一键催办。监管新规更新后,系统也可以生成摘要,并提示与现行制度的差异。
这类能力解决的是信息分散、口径不一、反复询问的问题。
会写:智能辅助报告,但不下结论
农担业务文字工作多:尽调报告、评审材料、保后检查报告、代偿追偿文书、公文通知等,都需要大量整理和撰写。
AI可以按企业标准模板生成初稿。比如上传营业执照、银行流水、土地流转合同等材料后,系统识别关键要素,自动拼装成报告草稿;现场保后检查时,也可以通过拍照、语音记录转写,按模板生成保后报告初稿。
但这里有一个重要边界:AI只写事实,不下结论。
材料里经营面积前后不一致、流水明显下降、证照有效期存疑,这些字段会被高亮出来,提醒经办人核实。初稿必须经人工确认后才能归档,避免“AI替人判断、替人签字”。
会办:规则明确的事自动跑
并不是所有审批都需要人工逐单看。费用报销、差旅、用印、标准合同、限额内采购等事项,如果规则清晰、标准化程度高,就可以交给系统自动校验。
泛微方案把制度固化成规则库,由智能审核引擎在流程节点逐项校验:
费用报销:发票验真查重、差旅标准、费用科目、预算余额自动校验;
用印一致性:用印文件与审批定稿逐段比对,确认“盖的就是批的”;
标准合同审查:自动抽取条款并与模板比对,标注偏离项和风险等级;
限额内采购:校验采购计划、预算、限额和供应商库;
担保受理预审:自动检查要件是否齐全、证照是否有效、材料是否清晰,缺件自动生成补件清单。
合规的自动通过并留痕,异常的退回或转人工。这样做的目的不是“无人审批”,而是让经办和审批人从重复校验中解放出来,把精力放到真正需要判断的事项上。
会审:担保项目智能辅助评审
担保项目评审高度依赖专业判断,不能简单交给模型自动通过。
泛微的做法是在审批页面嵌入“评审辅助意见”,供审批人参考:
自动核验主体资格和政策性支持范围;
交叉比对报表、合同、流水、证照之间的关键信息;
梳理反担保物和保证人信息,提示关注点;
检索同区域、同品种、同规模的历史项目,展示后续表现和风险点;
汇总审查要点,生成待核实问题清单和意见草稿。
也就是说,AI负责把散落在不同材料里的信息拉齐,把历史经验摆到评审桌上。但是否通过、如何定价、是否追加反担保,仍由审批人决策。
会判:风险从“定期查”变成“持续盯”
农担风险有特殊性:客户分散,受自然灾害、农产品价格波动、动植物疫病等外部因素影响较大。靠人工按计划巡查,覆盖面和频次都有限。
所以这一层的目标不是“查得更细”,而是“盯得更久”。
系统可以7×24小时监测在保客户的工商风险、舆情变化,并结合到期时间、还款情况、银行反馈等生成预警。外部风险方面,也能接入气象预警、农产品价格波动、动植物疫病等信息,匹配受影响客户,形成排查清单。
风险信号出现后,系统会分级预警、推送责任人、生成研判简报,并发起处置流程,形成“预警—督办—整改—销项”的闭环。对于临期、逾期和异常还款情况,系统也会提前研判代偿风险,给出应对建议。
同时,系统还能识别关联担保、一户多保、区域与行业集中度超限等结构性风险,输出关联关系图谱和集中度监测结果,帮助风控人员从单户风险看到整体风险结构。
会决策:经营指标随问随答
管理层做经营分析,往往需要跨系统汇总数据,口径不统一、报表周期长,问题发现也容易滞后。
AI接入后,指标口径统一进入底座,领导可以用自然语言提问:
“本月新增担保规模多少?”
“各区域、各产品分布情况如何?”
“代偿率有没有异常波动?”
“与某家银行的合作成效怎么样?”
“政策性业务占比完成进度如何?”
系统会返回图表、同比环比和文字解读,并可下钻到明细。关键指标异常波动时,还会主动推送到手机,支持一键发起督办。月度经营分析会、办公会前,系统也可以汇集各部门指标,生成会议材料初稿。
这类能力不是替代管理层判断,而是让数据更早被看见、问题更快被追踪、决策更有依据。
会沉淀:让经验留在组织里
很多农担机构都有类似痛点:资深评审的经验在个人脑子里,人员流动后很难完整保留;新人遇到问题只能逐个请教;管理者大量时间花在信息汇总和事务处理上。
泛微方案提出“数字分身”的思路,把评审意见、案例复盘、制度规程、处置经验逐步结构化沉淀:
评审专家分身:把资深评审的历年评审意见、课件和案例复盘沉淀为知识库,随时可问,回答附带依据;
风控案例分身:把历年代偿和风险处置复盘结构化,遇到相似情形可调取先例和警示要点;
新员工带教分身:按岗位生成学习路径,随时答疑,配套出题测评和智能判卷;
领导岗位助理:汇总待办、整理审批要点、安排日程,辅助经营分析;
经办跨系统代办:由自动化助手代为完成跨系统录入、核对、下载、汇总等重复操作,关键写入前需确认,全程留下可回放日志。
这不是把某个人“复制”成AI,而是把组织里已经验证过的经验留下来,让组织能力不再过度依赖少数人。
安全边界必须讲清楚
农业担保机构管的是财政资金,服务的是农户和新型农业经营主体,AI应用必须把安全放在前面。
泛微这套方案强调三点:
AI只做辅助,人工终审兜底
合同评审、业务评审、代偿处置等关键决策不交给模型自动完成,责任清晰、签字有人。长在现有系统和数据上
不要求员工换入口,也不建议为了AI另起一套孤立系统,场景可以按需滚动上线。支持私有化部署和权限管控
模型与企业数据可部署在本地,数据不出域;权限继承现有组织体系,敏感词、脱敏、国产算力适配和全程审计都可纳入管理。
这也符合当前智能体落地的现实判断。2026人工智能产业大会和中国信通院相关报告都提到,智能体已经从演示走向应用,但在任务闭环、跨系统协同、安全执行等方面仍需稳步推进。
OpenAI的Dot让“智能体”更热了,但对农担企业来说,真正值得关注的不是AI有多炫,而是它能不能进入真实的业务链条。
会答,解决信息分散;会写,提升材料效率;会办,释放重复审批;会审,辅助专业判断;会判,持续盯住风险;会决策,让数据说话;会沉淀,让经验留在组织。
AI不是替代人,而是把人从重复劳动里解放出来,去做更需要判断、责任和温度的事。
18136693717 邮箱:yingluo_0429@qq.com
相关内容
同分类文章
为什么你的企业AI总给过期答案?知识库治理比大模型更重要
大模型接进来了,员工兴致勃勃去问"咱们差旅报销标准是多少",结果AI要么一本正经胡说八道,要么甩出来一份两年前的旧制度。最后结论很统一——"这AI不太行"。但说实话,真不是AI不行
感谢常州区域客户:江苏安澜万锦电子股份有限公司 选择泛微聚才林人事管理平台
【引言】热烈祝贺聚才林再添制造行业新标杆!泛微·聚才林